登录新浪财经APP 搜索【信披】检察更多考评等第开云kaiyun.com
本次港股IPO轨制改进波及全面灵通守密央求、扩大中介问责范畴、优化不同投票权架构、便利国外刊行东谈主回港上市等,是2018年后限度最大的一轮轨制改进
文 | 《财经》特约撰稿东谈主 成孟琦
剪辑 | 郭楠 陆玲
3月13日,香港联接交游所精采发布上市机制竞争力造就磋议文献,启动新一轮IPO(初次公开募股)轨制改进,对于现存上市机制有较大冲破。
本次磋议围绕全面灵通守密央求、扩大中介问责范畴、优化不同投票权架构、便利国外刊行东谈主回港上市等方面公开征求商场成见,磋议周期为期八周,至2026年5月8日收尾。
这次改进是港交所继2018年上市轨制翻新后,推出的又一次全面且详备的轨制性优化。港交所上市主宰伍洁旋暗意,改进冷漠源于与商场参与者的深度相似,商场各方既渴慕把合手更多优质创新投资机遇,也期盼上市机制在筑牢投资者信任底线的基础上,更趋高效、与时俱进。主要标的是但愿进一步造就上市轨制的多元化和国际竞争力,同期在保险商场质料的前提下,眩惑更多不同类型公司来港上市。
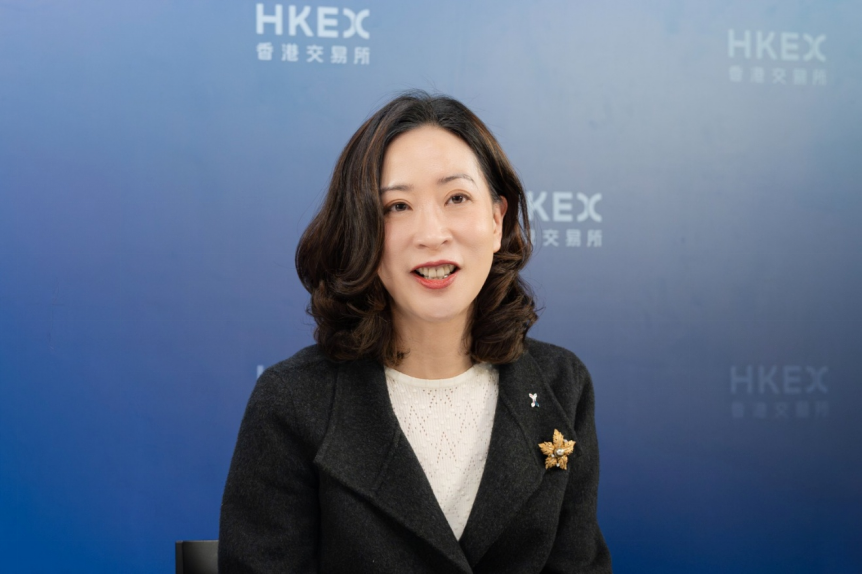 图:
港交所上市主宰伍洁旋受访东谈主提供

守密央求拟全面放开
本次改进最具冲破性的安排,是拟将上市央求守密机制扩大至通盘拟上市央求东谈主。
在此之前,港交所仅允许相宜资历的第二上市刊行东谈主、18A生物科技公司、18C特专科技公司及少数获豁免企业取舍守密递表,守密央求本体上是特定类型企业的“专属安排”。而凭证最新磋议文献,未来通盘新央求东谈主均可自主取舍以守密形势提交上市央求,不再受行业、上市旅途限制,齐全上市轨则的长入与公谈。
伍洁镟暗意,允许通盘央求东谈主“守密递交”上市央求是基于两方面研讨:一方面,港交所但愿通盘IPO公司齐能从“守密递交”中受益,无论央求东谈主性质奈何,港交所将一视同仁;另一方面,港交所但愿与主要国际交游所的上市轨制接轨,从而进一步造就港股商场对刊行东谈主的眩惑力。
对于商场对于“守密递交”公司上市文献质料的担忧,伍洁镟称,港交是以往审批教化深入,“守密递交”并不会使上市文献质料下落。这次扩大守密递交范畴的同期,港交所也冷漠强化璧还机制,不仅要公布被璧还央求东谈主的保荐东谈主称呼,也要公布参与央求准备职责的通盘专科机构,此举概况为关连机构“敲响警钟”,并进一步确保上市文献质料相宜深入尺度。
在3月13日举行的传媒简报会上,港交所上市科战略及文告就业高档副总裁李婉愉告诉《财经》,“守密递交”并非永不公布央求文献。在通过港交所聆讯之后,新央求东谈主仍然需要尽早公布聆讯后贵府集。港股商场的新股发售技巧天真,取舍“守密递交”的新央求东谈主,不错合理安排新股发售的技巧窗口,让投资者有充分的技巧评估与分析公司基本面,从而保证商场透明度。

中介问责机制升级
与守密央求澈底放开相称套,本次磋议文献拟对上市央求“璧还机制”进行系统性升级,中介问责机制将彰着升级。
按照现行轨则,上市央求被璧还时,仅深入保荐东谈主信息;而改进后,通报范畴将扩大至通盘参与编制央求材料的中介机构,包括公司及保荐东谈主讼师、管帐师、颓唐核数师、行业众人、估值机构及SPAC发起东谈主等。
港交所暗意,此举旨在强化全链条包袱,促使通盘中介机构尽力遵法,确保上市文献在提交时即达到可公开深入的尺度,不管是否以守密形势递交。此外,监管机构还冷漠膺惩璧还后“八周遏止央求期”的起算技巧,进一步造就轨制威慑力。
数据深入,自2014年璧还机制实行以来,共有25家企业上市央求被璧还,波及26名保荐东谈主。近期香港证监会已屡次关注上市央求质料下滑问题,品评部分保荐东谈主履职不到位、过度依赖外部机构。
对于港交所升级IPO央求中介问责机制,商场多半合计,此举将有用阻挡讲演“走过场”的活动,倒逼中介机构归位遵法,从起源造就香港商场的信息深入质料。
同股不同权全面松捆
同股不同权(WVR)轨制优化,也成为本轮改进的另一中枢设施。具体看来,港交所从财务资历、投票权比例、创新产业认定三个维度进行膺惩。
财务资历方面,港交所拟大幅裁减WVR公司上市门槛:无收入创新企业市值要求由400亿港元降至200亿港元;有收入企业由市值100亿港元且年收入不低于10亿港元,下调至市值60亿港元且年收入不低于6亿港元。
不外,伍洁旋强调,这次膺惩并非裁减上市质料,膺惩后的门槛仍高于主板平庸上市尺度,兼顾了包容性与企业天禀要求。
投票权安排上,港交所实行各异化放宽,仅对上市时市值达到400亿港元及以上的大型企业,将不同投票权比率上限由10:1提高至20:1;同期明确,不同投票权持有东谈主理股市值不低于40亿港元的,持股比例可放宽至至少5%,在踏实创举东谈主限度权的同期,强化其与中小激动的利益绑定。
创新产业认定也迎来遑急冲破,不再局限于科技创新,拟涵盖业务步地创新。同期,通盘合股历18A生物科技及18C特专科技公司,自动被认定为创新产业公司,进一步拓宽轨制笼罩面。
针对商场关心的中小投资者权力保护问题,伍洁旋暗意,调高投票权上限不会损伤小激动利益,取舍同股不同权架构的企业,需降服更严苛的投资者保险要求,举例要求大激动持股市值不低于6亿港元,确保大激动与中小激动经济利益高度绑定;且现在港股商场中同股不同权企业占比仅1.2%,属于小众架构,不会对商处所座贬责结构形成冲击。同期,过往监管试验深入,已上市的同股不同权企业均严格降服特等保险要求,未出现损伤平庸激动利益的情形,轨制运转空闲可控。
 海量资讯、精确解读,尽在新浪财经APP
包袱剪辑:张恒星 开云kaiyun.com